退而不休的投資心態
「退而不休」不僅指退休後的生活狀態,更涵蓋了你的理財規劃。在人生的不同階段,皆需要相應的投資理財策略。
對於不少人而言,在退休前,處於財富的「累積期」,需要積聚足夠資產以應付置業、家庭、子女教育及未來的退休生活需要;到了退休後,則進入財富的「提取期」,同樣需要審慎規劃如何有效管理及運用這筆退休儲蓄。
退休後持續投資
退休後維持適度的投資策略日益重要,主要歸因於以下三大關鍵因素:
對抗通脹壓力
物價隨年月上漲,如果過度規避風險,而只實行「現金為王」,將退休積蓄全數閒置在銀行存款,實質購買力很有可能逐漸被通脹侵蝕。
面對長壽風險
醫療科技進步,現代人平均壽命延長,退休生活可能長達 20 至 30 年甚至更長。如果只依靠既有退休儲蓄逐漸消耗,可能會面臨退休積蓄不足應付晚年生活的風險。
自製被動收入
退休後不再擁有固定工資,市場越來越重視自製「被動收入」。透過適當的收益型投資,爭取收益及現金流來源,以應對退休生活開支。
退休理財策略「三桶金」
在退休規劃上,有一個為人熟識的「三桶金策略」(Three-Bucket Strategy),為退休人士提供了一個系統化且富彈性的資金管理架構。這個策略主要是根據退休後短期、中期及長期的資金需求,將退休儲備分為三個不同用途的「資金桶」,針對各階段的流動性與風險受壓能力,該「三桶金策略」建議相應的資產配置:
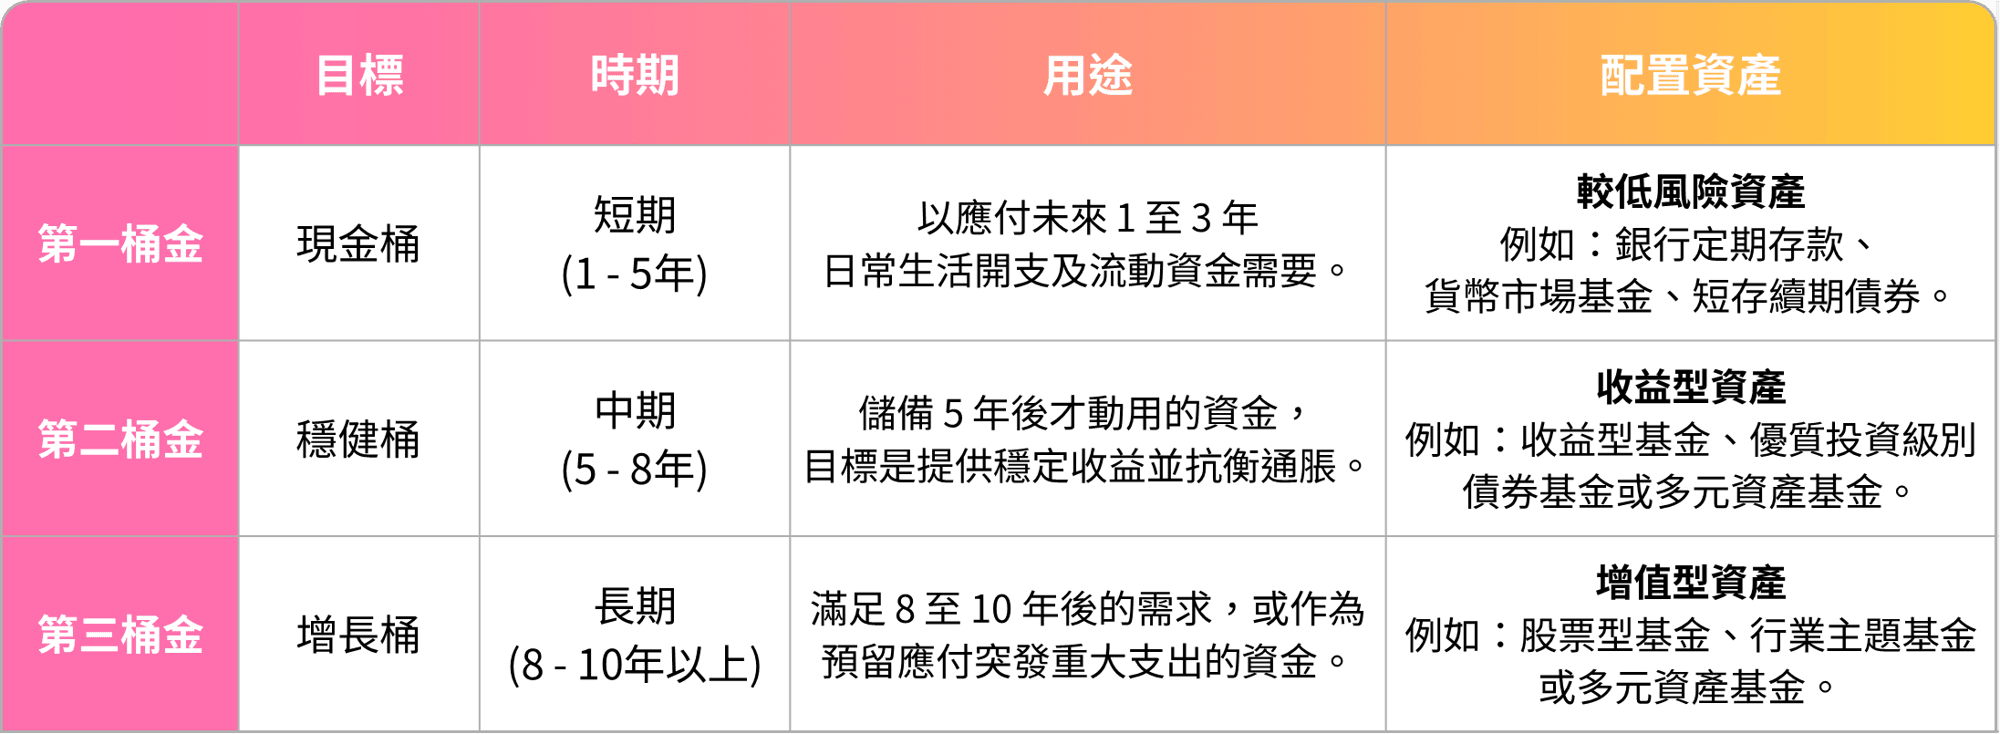
退休規劃要及早開始,但退休後投資管理同樣關鍵。在人生不同階段,都需要適時檢視並動態調整你的理財配置,方能實現真正的「退而不休」,更從容地應對退休生活的財務需要。
以上資料(包括上述「三桶金策略」及資產類別)僅供概念說明,並不代表所有屬於相關類別的基金均具有相同風險或回報特徵,亦不構成任何投資建議。投資涉及風險,基金價格可升亦可跌,過往表現並不代表未來表現。 個別基金的風險程度、投資策略、派息政策及資產配置可能存在重大差異,投資者投資前,應評估本身的財務狀況、投資目標及經驗、承受風險的意願及能力,並細閱基金銷售文件了解有關產品的性質及風險。
以上僅作示例說明用途,不應被理解為適用於所有退休人士的標準配置。實際資產配置應根據個人的退休目標、風險承受能力、財務狀況及收入需要等因素作出調整。
重要聲明
以上資料僅供參考,不構成任何投資建議。投資涉及風險,基金價格可升亦可跌,甚至可能變成毫無價值。過往表現並不代表未來表現。投資前,應評估本身的財務狀況、投資目標及經驗、承受風險的意願及能力,並細閱基金銷售文件了解有關產品的性質及風險。