退而不休的投资心态
「退而不休」不仅指退休后的生活状态,更涵盖了你的理财规划。在人生的不同阶段,皆需要相应的投资理财策略。
对于不少人而言,在退休前,处于财富的「积累期」,需要积累足够资产以应付置业、家庭、子女教育及未来的退休生活需要;到了退休后,则进入财富的「领取期」,同样需要审慎规划如何有效管理及运用这笔退休储蓄。
退休后持续投资
退休后维持适度的投资策略日益重要,主要归因于以下三大关键因素:
对抗通胀压力
物价随年月上涨,如果过度规避风险,而只实行「现金为王」,将退休积蓄全数闲置在银行存款,实质购买力很有可能逐渐被通胀侵蚀。
面对长寿风险
医疗科技进步,现代人平均寿命延长,退休生活可能长达 20 至 30 年甚至更长。如果只依靠既有退休储蓄逐渐消耗,可能会面临退休积蓄不足应付晚年生活的风险。
自制被动收入
退休后不再拥有固定工资,市场越来越重视自制「被动收入」。通过适当的收益型投资,争取收益及现金流来源,以应对退休生活开支。
退休理财策略「三桶金」
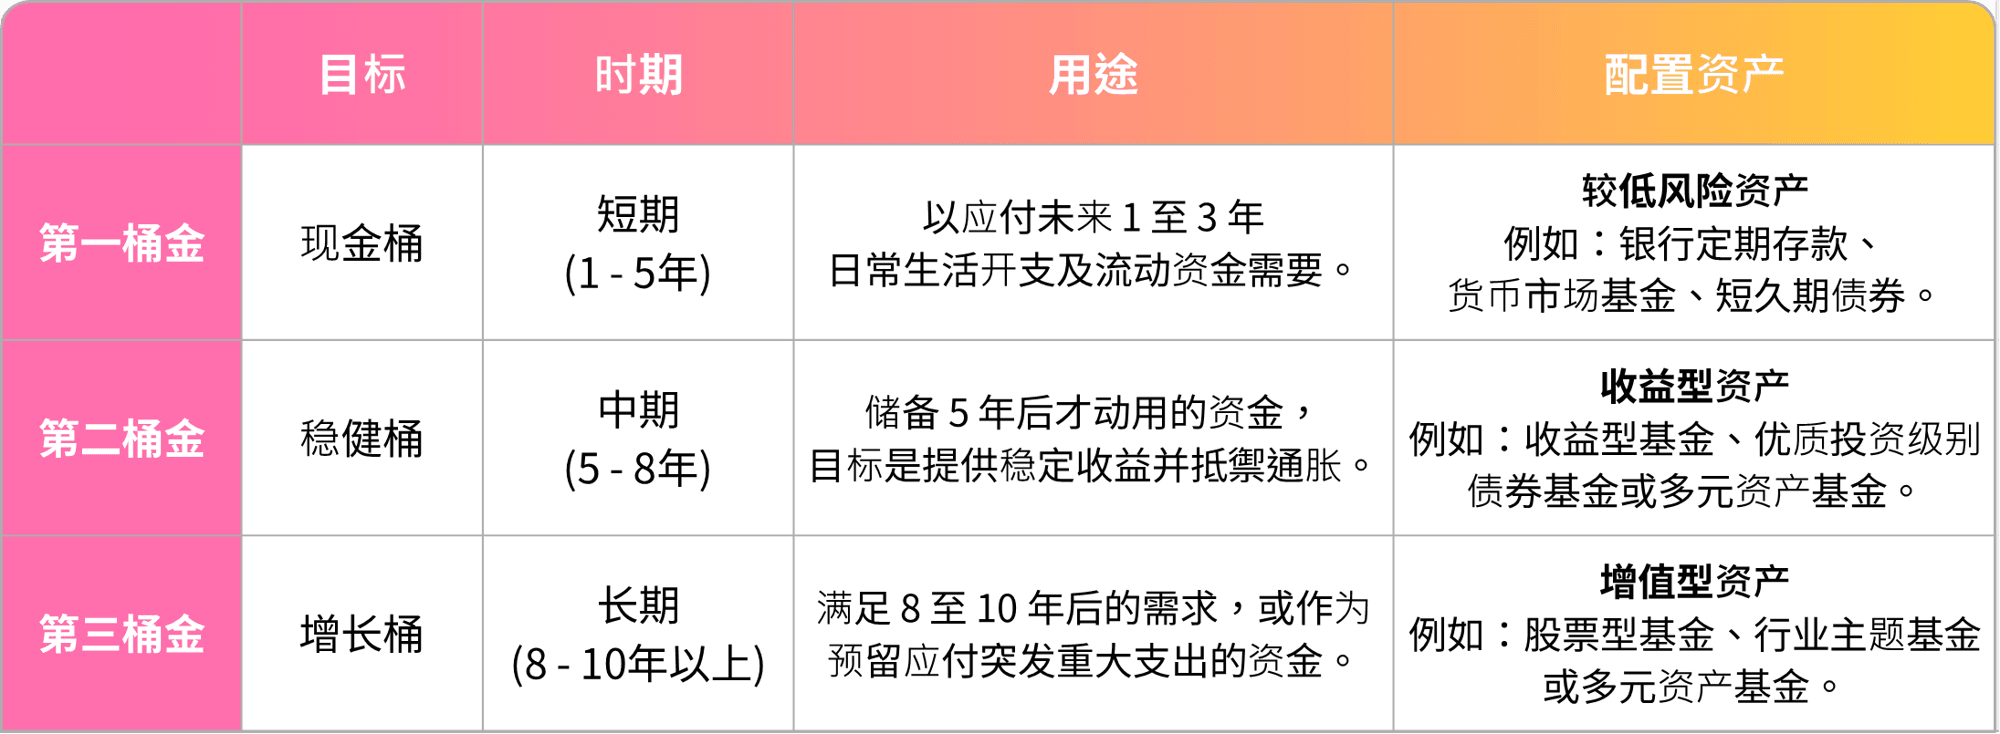
在退休规划上,有一个为人熟知的「三桶金策略」(Three-Bucket Strategy),为退休人士提供了一个系统化且富弹性的资金管理架构。这个策略主要是根据退休后短期、中期及长期的资金需求,将退休储备分为三个不同用途的「资金桶」,针对各阶段的流动性与风险承受能力,该「三桶金策略」建议相应的资产配置:
退休规划要及早开始,但退休后投资管理同样关键。在人生不同阶段,都需要适时检视并动态调整你的理财配置,方能实现真正的「退而不休」,更从容地应对退休生活的财务需要。
以上资料(包括上述「三桶金策略」及资产类别)仅供概念说明,并不代表所有属于相关类别的基金均具有相同风险或回报特征,亦不构成任何投资建议。投资涉及风险,基金价格可升亦可跌,过往表现并不代表未来表现。特定基金的风险程度、投资策略、派息政策及资产配置可能存在重大差异,投资者投资前,应评估本身的财务状况、投资目标及经验、承受风险的意愿及能力,并细阅基金销售文件了解有关产品的性质及风险。
以上仅作示例说明用途,不应被理解为适用于所有退休人士的标准配置。实际资产配置应根据个人的退休目标、风险承受能力、财务状况及收入需要等因素做出调整。
重要聲明
以上资料仅供参考,不构成任何投资建议。投资涉及风险,基金价格可升亦可跌,甚至可能变成毫无价值。过往表现并不代表未来表现。投资前,应评估本身的财务状况、投资目标及经验、承受风险的意愿及能力,并细阅基金销售文件了解有关产品的性质及风险。